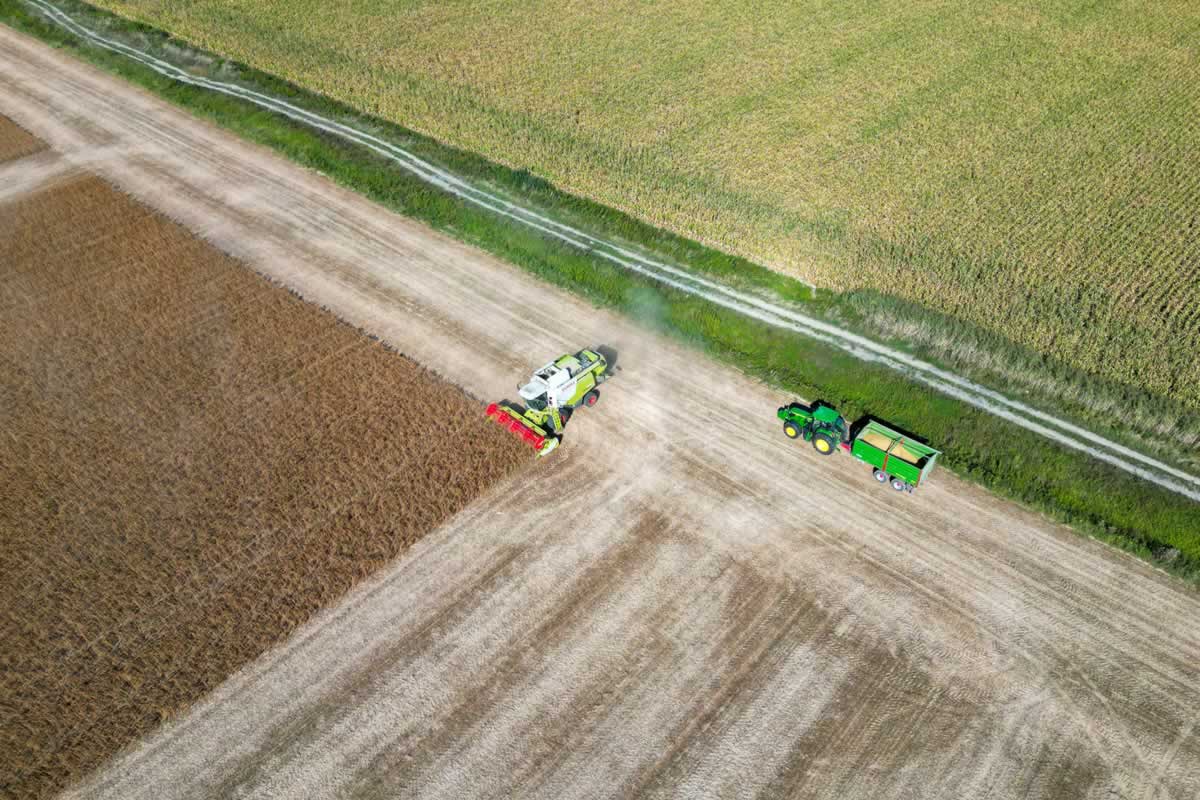

La campaña agrícola de 2026 refleja algunos de los retos del sector en Castilla-La Mancha, como los cambios en el clima, el aumento de los costes y la necesidad de modernizar las explotaciones. Ante esta situación, la financiación es clave para afrontar estos gastos e invertir en maquinaria más moderna, instalaciones de riego y otras mejoras.
Es una realidad que el sector vitivinícola necesita más recursos para adaptarse a la inestabilidad del clima y del mercado. En esta región, las altas temperaturas adelantaron la vendimia, mientras que las exportaciones de vino, a nivel general, cayeron considerablemente. A pesar del esfuerzo y conocimiento, sigue siendo fundamental contar con bancos rurales que ofrezcan soluciones acordes a los tiempos y particularidades del campo, y no a los de cualquier otro negocio.
El papel de la banca rural en la financiación del campo
Aquí es donde cobran importancia las entidades financieras con presencia y conocimiento del territorio, como las cajas rurales, las cooperativas de crédito y las sucursales bancarias de las zonas agrícolas. A diferencia de otras entidades del ámbito urbano, conocen de cerca los cultivos de la zona, las garantías habituales del sector y los riesgos relacionados con la climatología.
Esta proximidad es clave para financiar al campo, con cuotas y plazos que tienen en cuenta los meses sin ingresos y el momento de la cosecha. Además, algunas entidades cuentan con líneas específicas para explotaciones agrarias y colaboran con organismos públicos. En definitiva, lo importante es que la entidad entienda las necesidades propias de la actividad agrícola.
¿Cuáles son las principales necesidades financieras del sector agrícola?
El sector agrario necesita financiación para hacer frente a diferentes gastos e inversiones a lo largo del año. Estas necesidades varían según el tipo de explotación y la etapa de la campaña. A continuación, vemos algunos de los aspectos clave.
- Inversiones a largo plazo. Adquirir maquinaria, instalar sistemas de riego o poner en marcha nuevas instalaciones implica un fuerte desembolso inicial que necesita varios años para amortizarse.
- Financiación a corto plazo para la campaña. Los agricultores deben afrontar gastos corrientes mucho antes de recibir los ingresos de la cosecha, por lo que necesitan liquidez.
- Apoyo a la incorporación de jóvenes. Existen ayudas y opciones de financiación específicas para facilitar el relevo generacional y garantizar la continuidad del sector agrícola.
Principales productos de la banca rural para agricultores
En este escenario, tal como hemos indicado anteriormente, los bancos rurales ganan protagonismo. Estas entidades han diseñado productos adaptados a los ciclos y garantías propios del sector.
Financiación de campaña
Aquí se incluyen préstamos y cuentas de crédito a corto plazo que permiten cubrir gastos como semillas, fertilizantes, combustible o mano de obra antes de obtener los ingresos de la cosecha. También se pueden adelantar las ayudas de la PAC para disponer de liquidez con mayor rapidez.
Financiación de inversiones
Para afrontar inversiones de mayor envergadura, la banca rural ofrece financiación a medio y largo plazo, destinada a la compra de terrenos y maquinaria, la construcción de instalaciones o la mejora de los sistemas de riego. En algunos casos, se incluyen periodos de carencia para facilitar el pago.
Ayudas y financiación pública
La banca rural actúa como enlace para acceder a líneas de financiación pública bonificadas. Estas opciones no solo ofrecen condiciones preferentes y tipos de interés más competitivos, sino que también ofrecen soluciones flexibles de aval y garantía para aquellas explotaciones que disponen de un patrimonio limitado, facilitando así su crecimiento.
Financiación para la exportación
Esta opción está pensada para cooperativas y empresas agroalimentarias que venden sus productos fuera de nuestras fronteras. Su objetivo es facilitar las operaciones internacionales, facilitando los cobros, los pagos y las operaciones con diferentes monedas.
¿Qué plazos tiene la financiación agrícola?
El plazo de la devolución varía según la finalidad. Sobre todo, porque el día a día de la campaña exige soluciones rápidas a corto plazo, mientras que los proyectos de mayor envergadura precisan de una inversión a medio o largo plazo para facilitar su amortización. Estos son los períodos habituales.
- A corto plazo (hasta 12 meses). Para cubrir los gastos de la campaña, así como anticipos de la PAC.
- A medio plazo (1-5 años). Destinado a la compra de maquinaria, ganado o pequeñas mejoras en la explotación.
- A largo plazo (5-15 años). Pensado para las inversiones de mayor tamaño, como sistemas de riego, naves o nuevas plantaciones.
- Periodos de carencia. Algunas líneas de crédito permiten empezar a pagar después de un tiempo, adaptándose al momento en que la inversión comienza a generar ingresos.
Qué diferencia a la financiación agrícola de otros créditos empresariales
Un proyecto agrícola no se financia igual que si tienes pensado poner en marcha una tienda de moda o una consultora. Los agricultores no reciben ingresos de forma regular durante todo el año, ya que suelen cobrar cuando venden la cosecha. Por eso, esta financiación tiene en cuenta estos momentos de mayores y menores ingresos. Además, las garantías suelen estar vinculadas a activos como la tierra, la maquinaria o los derechos de plantación.
Claves antes de solicitar la financiación para tu proyecto agrícola
Antes de dar el paso y solicitar la financiación, es fundamental trazar una hoja de ruta para elegir la opción que mejor se adapte a tu explotación:
- Calcula la inversión. Ten claro el importe exacto que necesitas para poner en marcha el proyecto.
- Revisa las ayudas públicas. Comprueba a qué subvenciones puedes optar y si son compatibles con el préstamo.
- Determina el plazo adecuado. Elige el plazo de financiación que mejor se adapte al tiempo que tardarás en recuperar la inversión.
- Compara las condiciones. Fíjate no solo en los intereses, sino también en las comisiones y en si puedes contar con un periodo de carencia.
- Busca un asesoramiento especializado. Ponte en manos de una entidad financiera que entienda las particularidades y los tiempos del sector agrícola.
En definitiva, contar con una financiación adaptada a las necesidades del campo es clave para afrontar los retos del sector. Unas soluciones financieras flexibles, junto con un buen asesoramiento, pueden contribuir a un sector agrario más fuerte, competitivo y preparado para el futuro y el relevo generacional.

